Quelle assurance pour un jeune conducteur ?
Passer en revue les formules accessibles aux nouveaux conducteurs et les surprimes à anticiper.
Sabine MichelPublié le
6 min de lecture
4,6sur 5772 votes
- 8,6Klecteurs
- 24en ce moment
- 312partages
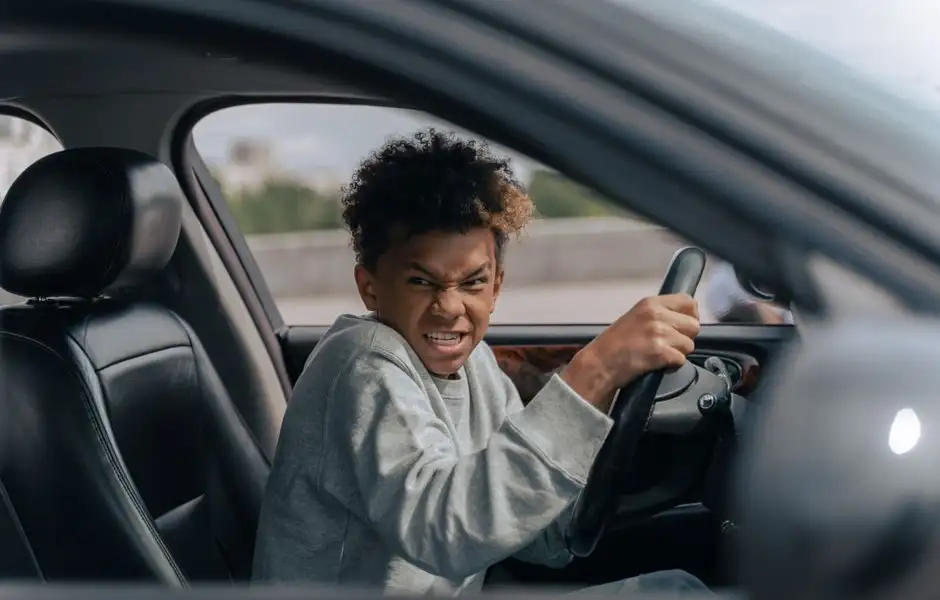
Un jeune conducteur doit au minimum souscrire la garantie de responsabilité civile, la seule exigée pour circuler. Cette formule au tiers ne prend toutefois en charge que les dommages causés aux autres, jamais ceux subis par sa propre voiture. Trois repères avant de signer :
- Formule au tiers : cohérente pour un véhicule d’occasion de faible valeur.
- Formule intermédiaire, avec vol, incendie et bris de glace : le compromis courant pour une citadine récente.
- Formule tous risques : à privilégier dès que la voiture est neuve, financée à crédit ou louée.
Quelle que soit la formule, la cotisation d’un permis récent reste majorée, avec un plafond encadré les premières années.
Assurance d’un jeune conducteur : le socle que la loi impose
Rouler sans couverture expose à des sanctions lourdes, et la responsabilité civile demeure la seule garantie exigée pour tout véhicule terrestre à moteur. Elle indemnise les tiers blessés ou dont les biens ont été abîmés, quel que soit le conducteur au volant. En revanche, l’auteur de l’accrochage ne reçoit rien pour sa carrosserie, et son propre corps n’est pas protégé par ce socle minimal.
C’est la limite qui surprend le plus les conducteurs novices. Après un premier choc, ils découvrent que la formule de base ne finance ni le pare-brise, ni la réparation du capot, ni le remplacement du véhicule en cas de vol. Seule la réparation du préjudice causé aux autres entre dans le champ du contrat.
La vraie question n’est donc pas de savoir si cette couverture suffit au regard de la réglementation, puisqu’elle suffit toujours, mais de mesurer ce que le conducteur pourra financer de sa poche le jour où les choses tournent mal.
Au tiers, intermédiaire ou tous risques : trois choix, trois usages
| Formule | Dommages causés aux autres | Vol, incendie, bris de glace | Dommages à votre véhicule, même en tort | Profil adapté |
|---|---|---|---|---|
| Au tiers | Pris en charge | Non, sauf option payante | Non | Voiture ancienne de faible valeur |
| Intermédiaire | Pris en charge | Souvent incluse, parfois partielle | Non | Citadine récente sans crédit |
| Tous risques | Pris en charge | Incluse | Oui, dans la limite des franchises | Véhicule neuf, financé ou en location longue durée |
Méfiance avec les appellations commerciales : elles ne recouvrent pas la même chose d’un contrat à l’autre. Deux offres présentées toutes les deux comme une formule au tiers peuvent cacher des écarts importants, selon que le vol ou le bris de glace s’ajoutent en option. La lecture des garanties énumérées, et non du nom affiché, reste le seul point fiable.
Un repère simple aide à trancher. Si la valeur de remplacement de la voiture reste inférieure à deux ou trois fois la cotisation annuelle d’une formule étendue, le calcul penche vers la couverture minimale. À l’opposé, un véhicule récent ou encore en cours de remboursement coûte bien plus cher à remplacer que l’économie réalisée sur la prime.
Pourquoi la prime d’un permis récent reste plus élevée
Les statistiques d’accidentalité sont sans ambiguïté : les toutes premières années de conduite concentrent davantage de sinistres, à kilométrage comparable. Les assureurs traduisent ce constat par une majoration temporaire, dont le plafond réglementaire baisse progressivement au fil des périodes sans accident responsable.
Cette surprime n’explique pas tout. Le tarif dépend aussi de la zone de stationnement, de la puissance du moteur, de l’âge du titulaire, du nombre de conducteurs déclarés et de l’historique des contrats antérieurs. Deux amis du même âge, avec le même modèle de voiture, reçoivent ainsi des devis très différents selon qu’ils garent leur véhicule en centre-ville ou dans une zone pavillonnaire.
Les leviers qui allègent réellement la facture
- Valoriser l’apprentissage anticipé de la conduite lorsque les démarches sont encore possibles.
- Accepter un boîtier d’analyse de conduite quand la compagnie le propose.
- Déclarer un kilométrage annuel réaliste, puis respecter le forfait retenu.
- Stationner la nuit dans un lieu clos ou surveillé.
- Relever la franchise, sans dépasser la somme que le conducteur peut avancer sans emprunter.
- Choisir une motorisation modeste plutôt qu’un modèle recherché.
- Enchaîner les périodes sans sinistre : le coefficient de réduction progresse et la majoration s’efface par paliers.
Une nuance importante concerne les dispositifs connectés. Les avantages annoncés supposent souvent une conduite jugée conforme par l’assureur. Des freinages brusques répétés, une conduite de nuit fréquente ou des excès de vitesse enregistrés peuvent réduire la remise promise, voire la supprimer, selon les clauses du contrat.
Déclarations et prêt du volant : les erreurs qui annulent la couverture
Toute personne qui utilise le véhicule de façon habituelle doit figurer au contrat. Omettre un conducteur secondaire pour grappiller quelques euros fragilise l’ensemble du dossier. Le jour du sinistre, la compagnie peut diminuer l’indemnisation, ou refuser sa garantie lorsque l’information cachée a modifié son appréciation du risque.
Le prêt ponctuel à un proche soulève une autre difficulté. De nombreux contrats prévoient une extension pour un conducteur occasionnel, mais les conditions varient : âge minimal, ancienneté du permis, accord préalable de l’assureur. Un jeune conducteur qui confie son volant à un ami non mentionné risque de découvrir trop tard que la garantie ne s’applique pas.
Comparer sérieusement deux devis d’assurance auto
Le montant affiché sur la première page ne dit presque rien de la qualité du contrat. Six éléments méritent d’être posés côte à côte avant de valider une offre :
- Le coût annuel total, primes annexes et frais compris.
- Le niveau de franchise, distinct selon le type de sinistre.
- La valeur retenue pour indemniser un véhicule volé ou détruit.
- Le délai annoncé pour le versement de l’indemnité.
- Les limites d’âge et d’ancienneté de permis applicables à un conducteur prêté.
- Les remises liées à la télématique et les conditions pour les conserver.
Un dernier point mérite attention : la reconduction automatique et le préavis à respecter pour changer d’assureur. Un jeune conducteur qui déménage, change de véhicule ou obtient un premier emploi loin de chez lui a souvent intérêt à refaire un tour des offres, car les tarifs évoluent vite dans les premières années de permis.
Un jeune conducteur peut-il conduire la voiture de ses parents sans démarche ?
Un véhicule assuré par un proche n’est couvert que si le contrat mentionne le conducteur concerné. Beaucoup de formules autorisent un prêt occasionnel, avec des limites d’âge, d’ancienneté de permis et de fréquence d’utilisation. Déclarer un jeune conducteur comme secondaire augmente la cotisation du contrat parental, tout en sécurisant l’indemnisation en cas de choc.
La majoration appliquée aux permis récents disparaît-elle automatiquement ?
Elle est encadrée et diminue par paliers lorsque les années passent sans accident responsable. Chaque compagnie applique ensuite sa propre grille commerciale, ce qui explique les écarts observés au bout de quelques années. Un relevé d’information à jour permet de comparer les propositions sans mauvaise surprise.
Le boîtier de suivi de conduite fait-il baisser la cotisation ?
Il ouvre droit à une remise chez plusieurs assureurs, souvent conditionnée à un score de conduite minimal. L’économie reste modeste la première année, et le dispositif implique de partager des données de conduite. Il convient à un conducteur prudent, moins à quelqu’un qui roule beaucoup de nuit ou sur autoroute.
Quelle franchise choisir quand le budget est serré ?
Relever la franchise réduit la prime annuelle, mais augmente la somme à sortir le jour du sinistre. La règle prudente consiste à plafonner ce montant à ce que le conducteur peut réellement avancer, et à vérifier si la franchise s’applique par événement ou une seule fois sur la période de référence.
Que se passe-t-il après un premier accident responsable ?
Le coefficient de réduction majoration augmente, ce qui renchérit la cotisation à l’échéance suivante. Une compagnie peut aussi choisir de ne pas reconduire le contrat, en respectant le préavis prévu. Dans ce cas, reprendre plusieurs devis devient utile, certaines offres acceptant les profils malussés sans majoration supplémentaire.
L’auteur
Courtière en assurance auto
Je compare chaque semaine des dizaines de contrats pour expliquer simplement les écarts de prix. Mon objectif n’est pas de vous vendre la formule la plus chère, mais celle qui couvre ce que vous risquez vraiment.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5772 votes
Commentaires
Soyez le premier à réagir.
Continuer dans la rubrique Assurance auto
Formules au tiers ou tous risques, jeune conducteur, résiliation : les choix qui pèsent sur votre prime auto.
Voir la rubrique