L'olivier Assurance auto : avis et fiabilité
Formules, garanties, numéros utiles et avis clients : ce qu'il faut savoir sur L'olivier Assurance auto avant de souscrire ou de résilier un contrat.
Sabine MichelPublié le
10 min de lecture
4,6sur 5612 votes
- 6,3Klecteurs
- 14en ce moment
- 134partages
Notre avis
L'olivier Assurance
3,7 sur 5
Assureur auto en ligne compétitif sur les tarifs et la gestion digitale, mais relation client et délais d'indemnisation font débat.
Les points positifs
- Cotisations souvent inférieures à un assureur traditionnel
- Souscription rapide et tarif lisible
- Espace client complet et documents immédiatement disponibles
- Chatbot Olibot répond en continu aux questions simples
- Offre habitation depuis 2020 gérée dans le même espace
Les points négatifs
- Délais d'indemnisation ressentis comme longs
- Difficulté à joindre un conseiller aux heures de pointe
- Absence de contact physique et de réseau d'agences
- Révision de la cotisation à l'échéance
Le nom L’olivier Assurance apparaît dans deux types de recherches : obtenir un devis rapidement, puis joindre un service en cas de problème. Derrière la marque se trouve un modèle de distribution directe, sans agent général ni point de vente, ce qui explique autant ses tarifs que certaines de ses limites. Trois points méritent l’attention avant de signer : ce que le contrat couvre réellement, la manière dont l’assureur se comporte au moment d’un sinistre, et la valeur réelle des avis laissés par les assurés. Les éléments ci-dessous permettent de se faire une idée sans passer par le discours commercial de la marque.
L’olivier Assurance, un assureur automobile né dans le digital
La marque voit le jour en 2011 et se spécialise d’abord sur l’automobile, avant d’ouvrir une offre habitation en 2020. Elle appartient au groupe Admiral, acteur britannique connu pour la vente directe. Concrètement, l’assuré ne rencontre jamais d’agent général : le devis, la souscription, les attestations et la déclaration de sinistre passent par un espace client, un chatbot ou un conseiller au téléphone.
Cette organisation allège les frais de réseau, ce qui explique des cotisations souvent inférieures à celles d’un assureur traditionnel à garanties comparables. La contrepartie tient à l’absence de contact physique et à une gestion documentaire qui repose largement sur l’assuré. La marque annonce plus de 800 000 clients et met en avant les retours de ses assurés dès sa page d’accueil.
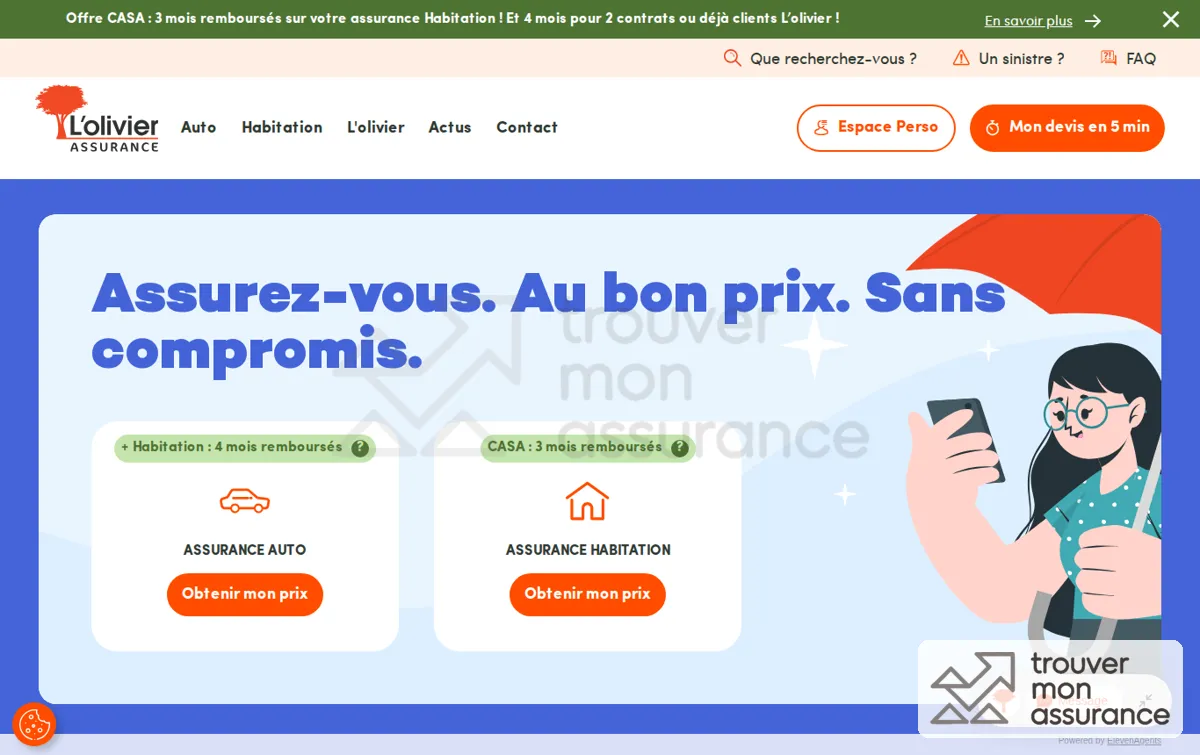
Les contrats relèvent du droit français et l’activité est supervisée par l’Autorité de contrôle prudentiel et de résolution, comme pour tout assureur agréé dans le pays. Cette supervision porte sur la solvabilité et sur l’information des clients, pas sur la rapidité de traitement d’un dossier.
Joindre L’olivier Assurance : numéros, horaires et canaux adaptés à chaque besoin
Un assuré qui cherche un numéro veut rarement tomber sur le bon service du premier coup. L’olivier Assurance fonctionne avec plusieurs lignes distinctes, et le choix du canal fait gagner du temps quand la situation est urgente. Les coordonnées ci-dessous sont celles habituellement diffusées par l’assureur et par les comparateurs ; un numéro pouvant évoluer, mieux vaut vérifier la dernière version affichée sur le site officiel avant un appel important.
| Besoin | Canal | Disponibilité |
|---|---|---|
| Devis et souscription | 01 84 02 20 22 | du lundi au vendredi de 9 h à 20 h, le samedi de 9 h à 17 h |
| Service client et gestion du contrat | 09 70 26 60 12, appel non surtaxé | du lundi au vendredi de 9 h à 20 h, le samedi de 9 h à 17 h |
| Déclaration de sinistre auto | 01 41 85 87 28 | du lundi au vendredi de 9 h à 18 h |
| Assistance | numéro indiqué sur la carte verte et dans les conditions générales | 24 h sur 24, tous les jours |
| Questions rapides | chatbot Olibot et espace client | en continu |
Le chatbot Olibot répond en continu aux questions simples : suivi de dossier, pièces manquantes, échéance de cotisation. Il ne remplace pas un conseiller sur un dossier complexe, mais il évite une attente téléphonique pour une information basique. L’espace client reste le canal le plus complet, avec les attestations, la modification des garanties, le suivi des remboursements et l’historique des échanges.
Pour les échanges écrits, l’assureur indique des adresses postales de gestion, dont un centre de traitement à Roubaix (TSA 35 003, 59071 Roubaix Cedex 1) pour les courriers liés aux contrats et aux sinistres. Un écrit daté, envoyé en recommandé quand l’enjeu est important, constitue une preuve utile si un désaccord s’installe.
Formules, garanties et options du contrat auto
L’offre automobile se lit en trois niveaux de couverture, comme chez la plupart des assureurs directs. Le niveau choisi détermine à la fois la cotisation et la somme qui restera à votre charge après un accident.
| Formule | Ce qu’elle couvre | Profil concerné |
|---|---|---|
| Tiers essentiel | responsabilité civile, défense-recours, assistance de base | budget serré, véhicule ancien |
| Tiers confort | ajoute le vol, l’incendie et le bris de glace | usage quotidien, véhicule de valeur moyenne |
| Tous risques | ajoute les dommages tous accidents et une indemnisation sur la valeur du véhicule | véhicule récent ou financement en cours |
Au-delà du nom des formules, le contrat se juge sur trois paramètres rarement consultés avant la signature. Le premier est la franchise, la part qui reste à votre charge en cas de dommage : selon la formule et le type de sinistre, elle se situe le plus souvent dans une fourchette de 100 à 400 euros, et une franchise réduite se paie en cotisation plus élevée. Le deuxième est le plafond d’indemnisation, variable d’un contrat à l’autre, notamment sur la protection du conducteur. Le troisième est la liste des exclusions, reléguée dans les conditions générales et pourtant décisive : usage professionnel du véhicule, prêt de volant, conduite sous l’emprise de l’alcool, défaut d’entretien.
Les options complètent l’ensemble : garantie du conducteur avec indemnisation forfaitaire en cas d’atteinte à l’intégrité physique, défense-recours après un litige, véhicule de remplacement pendant les réparations, dépannage sans limite de kilométrage sur les formules hautes. Le choix entre une formule au tiers et une formule tous risques ne se réduit donc pas au montant affiché : avant d’arbitrer, il est utile de savoir si une couverture au tiers suffit réellement à votre usage et à la valeur de votre voiture.
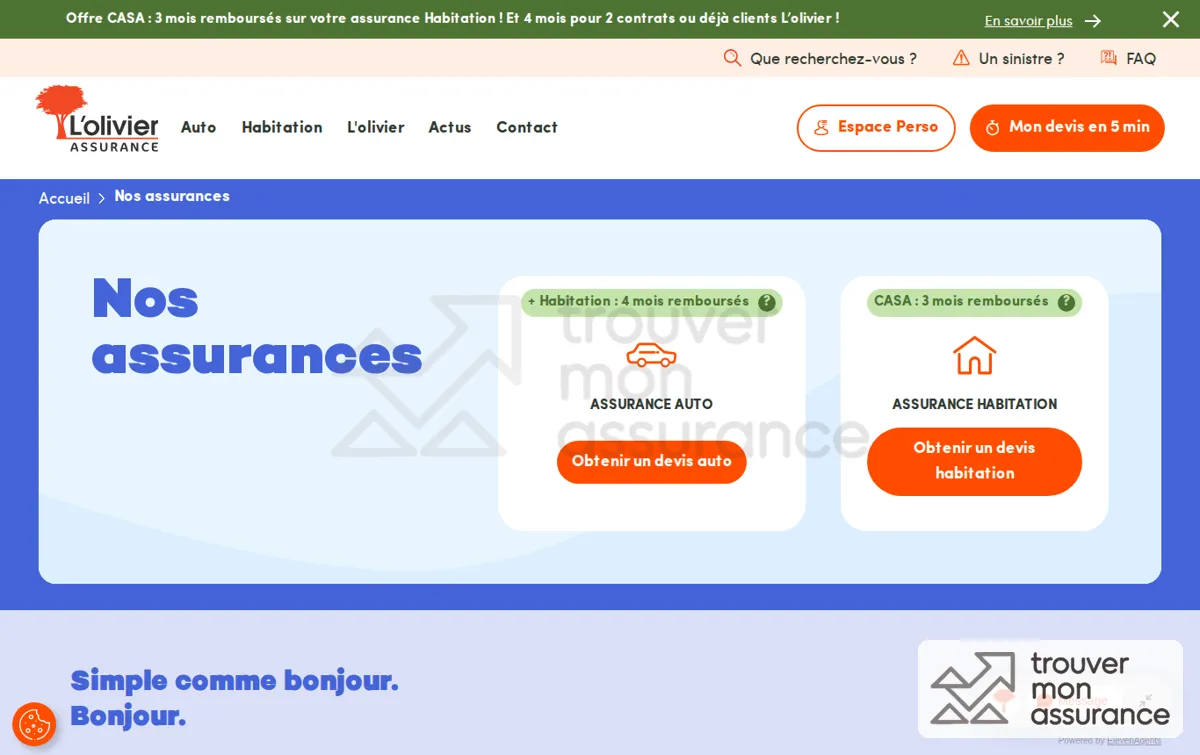
Depuis 2020, l’assureur couvre également les logements, pour les locataires comme pour les propriétaires. La souscription se fait en ligne et les deux contrats se gèrent depuis le même espace client, ce qui simplifie le quotidien. Les garanties d’un contrat habitation méritent pourtant un examen aussi attentif que celles de l’auto, car les écarts portent souvent sur les dégâts des eaux, le vol et la responsabilité civile.
Avis et fiabilité : ce qui ressort des retours d’assurés
La réputation d’un assureur en ligne se joue sur deux moments : la souscription et le sinistre. Sur le premier, les retours sont plutôt flatteurs, avec un formulaire rapide, un tarif lisible et des documents disponibles immédiatement. Sur le second, les avis se divisent nettement, ce qui explique la tonalité contrastée des plateformes d’évaluation.
Sur les sites d’avis grand public, la marque affiche une note globale élevée, portée par des commentaires sur le prix et la simplicité. Sur les plateformes orientées réclamation, les critiques reviennent sur des délais d’indemnisation ressentis comme longs, la difficulté à joindre un conseiller aux heures de pointe, la révision de la cotisation à l’échéance et l’application de franchises jugées élevées.
Ces deux réalités coexistent : un assureur direct traite un volume important de dossiers standardisés et satisfait surtout les profils simples, tandis que les situations atypiques se règlent moins bien. La fiabilité ne se déduit donc pas d’une note unique. Trois indicateurs pèsent davantage : la solidité du groupe auquel l’assureur appartient, la clarté des conditions générales et la constance du service après sinistre. Un conducteur qui met plusieurs assureurs en concurrence, avec l’objectif de trouver le tarif le plus bas sans sacrifier les garanties utiles, obtient souvent une vision plus fiable qu’en lisant vingt commentaires isolés.
Points forts et limites de L’olivier Assurance auto
Le contrat n’est ni systématiquement le moins cher, ni le plus protecteur du marché. Sa valeur dépend du profil, et voici ce qui ressort des garanties proposées, des conditions de vente et des retours clients.
Ce que l’offre fait bien
- Le prix sur les profils standard : le modèle direct pèse sur la cotisation, surtout pour un conducteur expérimenté avec un véhicule courant.
- La souscription en ligne : devis rapide, contrat signé électroniquement, documents accessibles immédiatement dans l’espace client.
- La gestion des démarches courantes : déclaration de sinistre, attestation et suivi de dossier se font sans passage par une agence.
- L’assistance : une prise en charge disponible en continu, utile en cas de panne ou d’accident loin du domicile.
- Un périmètre cohérent : auto et habitation chez le même assureur, avec un seul interlocuteur administratif.
Les limites à connaître avant de signer
- Aucun accueil physique : les situations complexes se traitent au téléphone ou par écrit, ce qui ne convient pas à tout le monde.
- Des franchises sensibles : elles pèsent sur les petits sinistres, comme un impact de parking ou un bris de glace non réparé immédiatement.
- Des retours en dents de scie sur le service : la satisfaction chute lorsque le dossier s’écarte du traitement standard.
- Des cotisations qui bougent : la prime annoncée à la souscription n’est pas figée, et la note peut augmenter à l’échéance.
- Des exclusions à lire : elles figurent dans les conditions générales et peuvent réduire la protection attendue.
Sinistre, résiliation et réclamation : les démarches concrètes
Les moments difficiles d’un contrat tiennent en trois étapes : signaler le dommage, mettre fin au contrat, contester une décision. Voici comment ces procédures se déroulent chez un assureur entièrement à distance.
Déclarer un sinistre auto
La déclaration se fait depuis l’espace client, par téléphone ou parfois par courrier, dans un délai court : en règle générale cinq jours ouvrés à compter de la connaissance des faits, et deux jours en cas de vol. Le constat amiable, des photographies des dégâts et les coordonnées des tiers concernés accélèrent l’ouverture du dossier. Vient ensuite l’expertise, qui détermine si le véhicule est réparable ou économiquement irréparable, avec une indemnisation calculée sur la valeur à dire d’expert, diminuée de la franchise et d’une éventuelle vétusté.
Le suivi du dossier reste consultable en ligne, ce qui évite les appels répétés. Sur un désaccord concernant le montant proposé, une contre-expertise est possible, à vos frais dans un premier temps.
Résilier le contrat auto
Après la première année, la résiliation devient plus souple : la loi Hamon permet de changer d’assureur à tout moment, sans pénalité, à condition d’avoir dépassé les douze mois d’engagement. Le nouveau contrat déclenche alors la résiliation de l’ancien. Hors de ce cadre, il faut viser l’échéance annuelle, avec un préavis généralement fixé à deux mois, ou invoquer un motif prévu au contrat comme la vente du véhicule. Avant d’envoyer un courrier, mieux vaut vérifier la procédure pour résilier votre contrat auto en cours d’année, car un envoi adressé au mauvais service relance les délais.
Réclamation puis médiation
Un désaccord non résolu avec le service client se transforme en réclamation écrite, adressée au service compétent de l’assureur. La réglementation impose un accusé de réception dans un délai de dix jours ouvrables et une réponse dans un délai maximal de deux mois. Passé ce délai, ou si la réponse ne convient pas, le dossier peut être transmis gratuitement au médiateur de l’assurance, qui rend un avis après examen des pièces. L’adresse de saisine est la suivante : Médiation de l’Assurance, TSA 50110, 75441 Paris Cedex 09.
L’olivier Assurance face au marché : quel conducteur y gagne ?
Le marché français de l’assurance auto oppose trois familles d’acteurs : les assureurs directs sans réseau, les courtiers et comparateurs qui distribuent plusieurs offres, et les assureurs mutualistes ou généralistes avec agences. L’olivier Assurance appartient clairement à la première, sur le terrain du prix et de la rapidité de souscription. Face aux autres assureurs directs, la différence se joue moins sur le concept que sur le détail des garanties, le niveau de franchise et la qualité du traitement des sinistres.
Les profils débutants, souvent pénalisés par la surprime, ont intérêt à regarder ce qu’implique une assurance pour un jeune conducteur avant d’arbitrer sur le seul montant de la cotisation, car une formule mal calibrée coûte cher le jour de l’accident. À l’inverse, un conducteur expérimenté, à l’aise avec les outils numériques, qui cherche une cotisation contenue pour une voiture de valeur moyenne, trouvera dans cette offre une réponse directe. Un ménage qui souhaite réunir auto et habitation chez le même assureur y voit aussi un avantage de simplicité.
Le profil inverse existe. Un automobiliste qui veut pouvoir pousser la porte d’une agence, qui roule avec un véhicule de forte valeur, qui a un historique de sinistres complexes ou qui refuse de gérer seul ses documents passera probablement à côté de ce qu’un assureur direct fait de mieux. En résumé, c’est un contrat à considérer quand la priorité va au budget et à la gestion en ligne, et à écarter quand la priorité va à l’accompagnement humain et à la personnalisation des garanties.
L’olivier Assurance est-il un assureur fiable ?
Sur le plan financier, la marque s’appuie sur le groupe Admiral et reste soumise au contrôle de l’Autorité de contrôle prudentiel et de résolution. Sur le plan du service, la fiabilité est plus nuancée : les dossiers simples se règlent correctement, les situations atypiques suscitent davantage de critiques. La solidité du groupe ne garantit pas la rapidité de traitement.
Quel numéro appeler pour déclarer un sinistre auto ?
La ligne dédiée aux sinistres est le 01 41 85 87 28, joignable du lundi au vendredi de 9 h à 18 h. La déclaration peut aussi se faire depuis l’espace client, à toute heure, et l’assistance reste accessible 24 h sur 24. En cas de vol, prévenez rapidement votre assureur et déposez plainte.
Peut-on résilier son contrat auto L’olivier Assurance en cours d’année ?
Oui, au-delà de la première année, la loi Hamon permet de résilier à tout moment, sans frais ni justification, dès lors qu’un nouveau contrat est signé. Avant ce délai, la résiliation se fait à l’échéance annuelle, avec un préavis qui dépend du contrat, ou pour un motif prévu comme la vente du véhicule.
L’olivier Assurance couvre-t-il les jeunes conducteurs ?
Oui, l’offre s’adresse aussi aux conducteurs novices, avec une surprime liée au manque d’expérience. Le prix dépend du véhicule, du lieu de stationnement et de l’antécédent d’assurance. Une formule au tiers limite la cotisation, mais laisse les dommages de votre véhicule à votre charge.
Que faire si une réclamation reste sans réponse satisfaisante ?
Après une réclamation écrite, l’assureur doit accuser réception sous dix jours ouvrables et répondre dans un délai maximal de deux mois. Si la réponse ne convient pas, le dossier peut être transmis gratuitement au médiateur de l’assurance, à l’adresse TSA 50110, 75441 Paris Cedex 09.
Faut-il une agence pour gérer un contrat souscrit en ligne ?
Non. Le contrat se pilote entièrement à distance, par l’espace client, le téléphone ou le chatbot. Cette organisation convient aux assurés autonomes, mais elle suppose de conserver ses documents et de suivre ses échéances sans accompagnement de proximité.
L’auteur
Courtière en assurance auto
Je compare chaque semaine des dizaines de contrats pour expliquer simplement les écarts de prix. Mon objectif n’est pas de vous vendre la formule la plus chère, mais celle qui couvre ce que vous risquez vraiment.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5612 votes
Commentaires
Soyez le premier à réagir.
Continuer dans la rubrique Assurance auto
Formules au tiers ou tous risques, jeune conducteur, résiliation : les choix qui pèsent sur votre prime auto.
Voir la rubrique